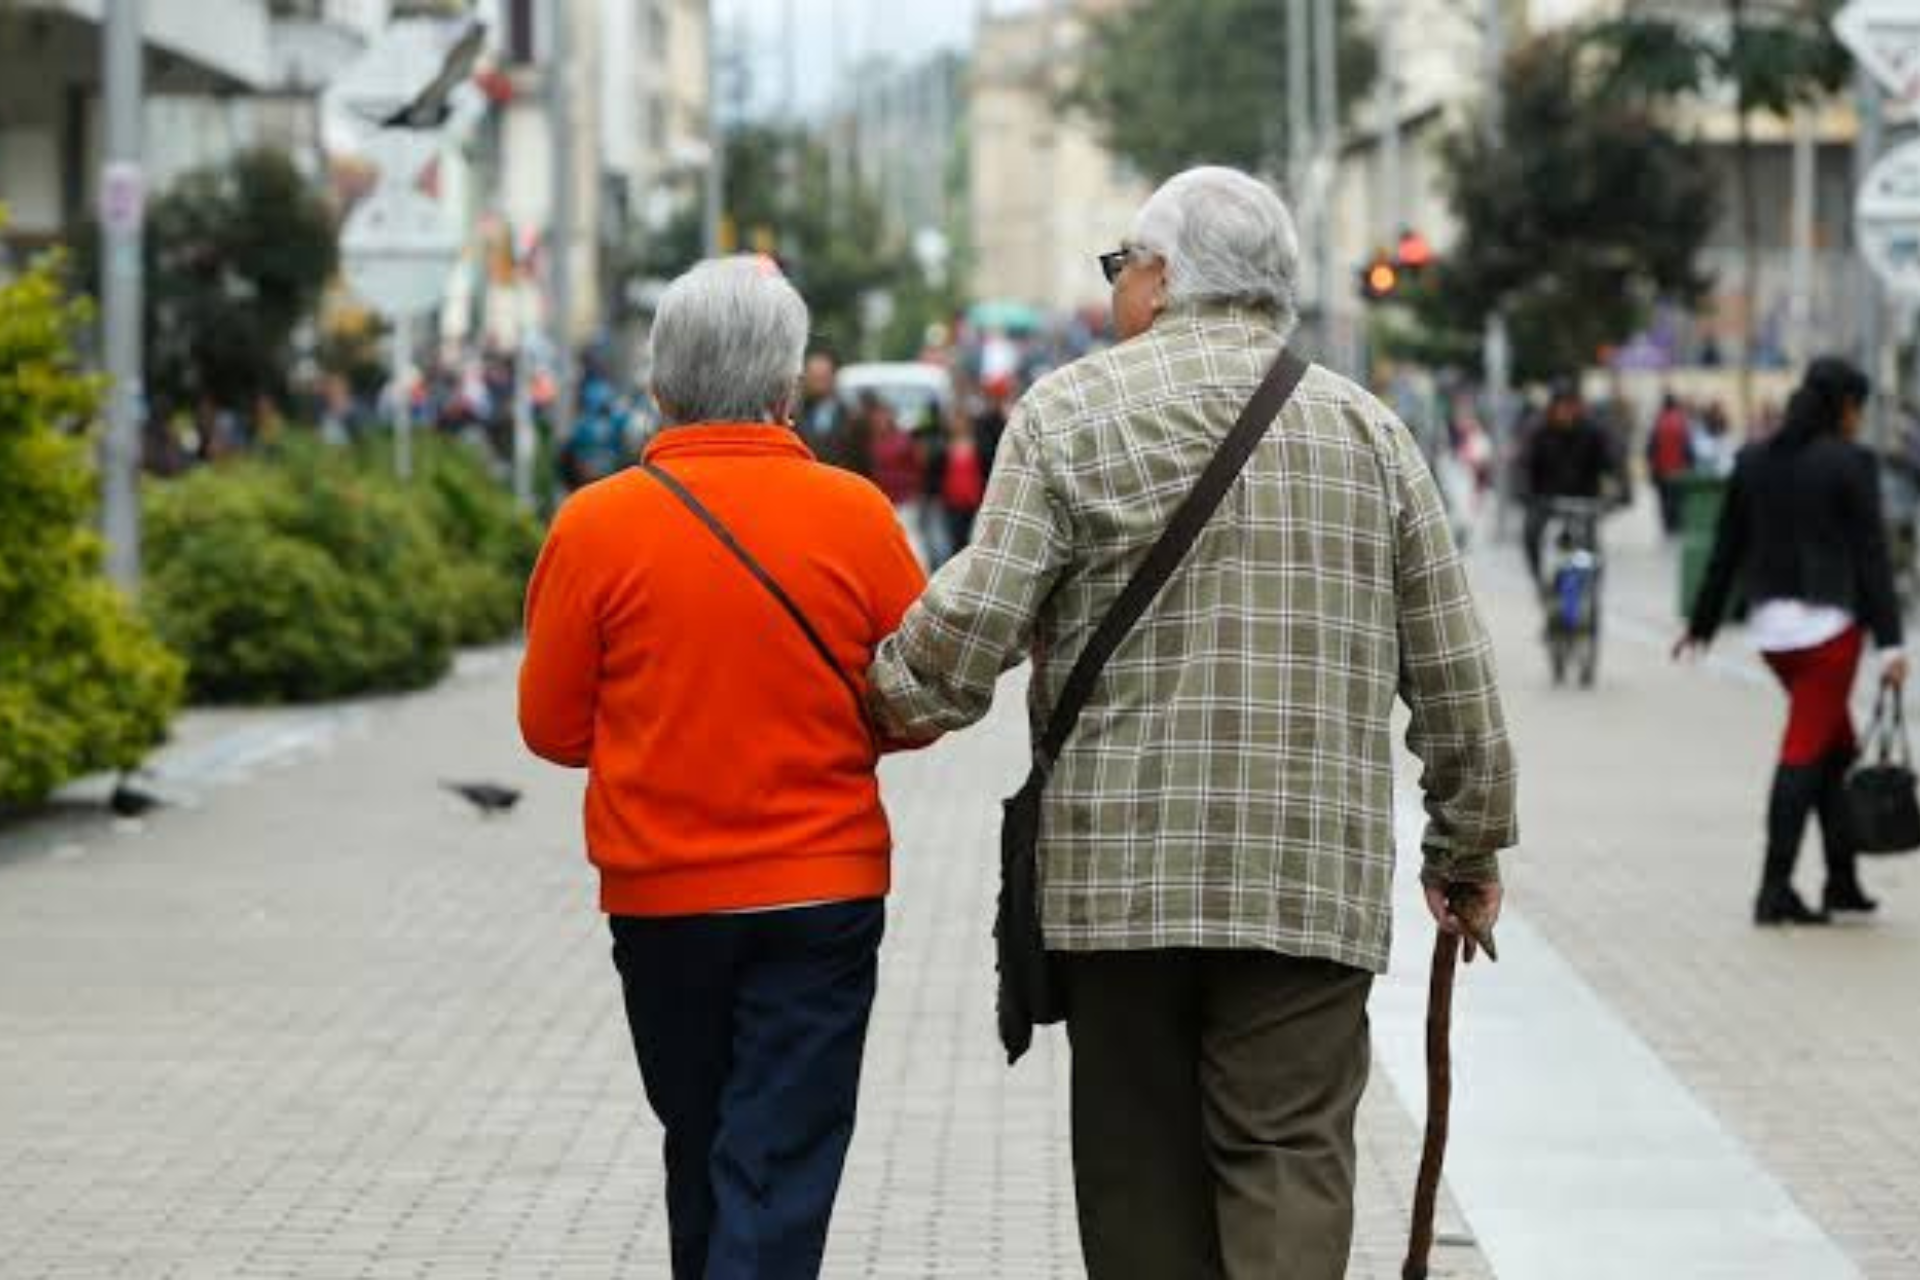
El presidente de la Corte Suprema abrió el debate sobre elevar la edad de pensión e igualarla para hombres y mujeres y vuelve a poner sobre la mesa una pregunta que afecta directamente al futuro de millones de trabajadores.
¿Tendrán que trabajar más los colombianos para poder jubilarse? La pregunta volvió al centro del debate después de que el presidente de la Corte Suprema de Justicia, Iván Mauricio Lenis, planteara la posibilidad de revisar la edad de jubilación y avanzar hacia una edad común para hombres y mujeres.
El planteamiento apareció en una entrevista con Blu Radio y llega en un momento especialmente delicado para el sistema pensional. Colombia está envejeciendo, nacen menos niños y una parte muy importante de los trabajadores permanece en la informalidad, lo que dificulta que las cotizaciones crezcan al mismo ritmo que las obligaciones futuras.
Pero conviene poner un límite claro desde el principio: no existe actualmente una ley que haya aumentado la edad de jubilación en Colombia. La edad general continúa siendo de 57 años para las mujeres y 62 para los hombres. Lo que existe ahora es una propuesta para abrir una discusión sobre los parámetros del sistema.
La discusión, además, no afecta de la misma manera a todos. Para una persona que está cerca de jubilarse, las reglas de transición pueden ser determinantes. Para un trabajador joven, en cambio, una eventual reforma podría modificar las condiciones que encontrará dentro de 20, 30 o 40 años.
Lea también: Reforma pensional entra en una nueva cuenta regresiva desde este 17 de septiembre
Qué está proponiendo el presidente de la Corte Suprema
Iván Mauricio Lenis no presentó un proyecto de ley ni anunció una decisión de la Corte Suprema. Su planteamiento consiste en abrir un debate sobre la posibilidad de retrasar la edad a la que comienza el pago de las pensiones y revisar la diferencia que existe entre hombres y mujeres.
Actualmente, las mujeres pueden acceder a la pensión de vejez a los 57 años y los hombres a los 62, siempre que cumplan los demás requisitos establecidos por la legislación.
La propuesta de Lenis apunta a estudiar una eventual equiparación en los 62 años, aunque el magistrado habló de la necesidad de debatir el aumento de la edad en términos generales y no presentó una reforma concreta con un calendario de aplicación.
Su argumento parte de una cuestión demográfica bastante sencilla: si las personas viven más años y se jubilan a la misma edad, el sistema tiene que pagar pensiones durante más tiempo.
Eso significa que existen varias maneras de intentar equilibrar las cuentas. Se puede aumentar la edad de retiro, incrementar las cotizaciones, elevar el número de semanas necesarias, conseguir más recursos mediante impuestos o aumentar el número de trabajadores que cotizan.
Qué significa para un trabajador que hoy tiene 30, 40 o 50 años
Si en el futuro se aprobara una subida de la edad de jubilación, no significaría necesariamente que todas las personas que actualmente trabajan tendrían que esperar automáticamente hasta los 62 años. Una reforma tendría que establecer quién queda sometido a las nuevas reglas y quién conserva las anteriores.
La actual reforma pensional ya contiene un régimen de transición. La Ley 2381 establece que las mujeres que tengan al menos 750 semanas cotizadas y los hombres que tengan 900 cuando entre en vigor el nuevo sistema seguirán bajo las reglas de la Ley 100 de 1993 y sus modificaciones.
Además, la Corte Constitucional determinó en agosto de 2026 que las disposiciones de la reforma pensional que fueron declaradas exequibles entrarán en vigor el 1 de abril de 2027, después del periodo de suspensión que había afectado a la Ley 2381. Algunos artículos, además, fueron devueltos al Congreso para subsanar problemas de trámite.
Por eso, cualquier cambio futuro en la edad de jubilación tendría que definir también su régimen de transición.
Para un trabajador joven, la consecuencia potencial sería más sencilla: si la edad sube, tendría que permanecer más tiempo en el mercado laboral antes de comenzar a recibir la pensión.
Pero hay una segunda cara. Trabajar más años también significa, en principio, más tiempo cotizando y menos años durante los cuales el sistema tendría que pagar la pensión. Ese es precisamente uno de los argumentos financieros detrás de este tipo de reformas.
Las cuentas de Colpensiones explican por qué el debate ha vuelto
Durante 2025, Colpensiones recibió más de 21 billones de pesos en aportes pensionales, mientras que giró 64,8 billones de pesos en prestaciones económicas. La propia entidad informó estos datos en su rendición de cuentas de 2025.
La diferencia no significa que falte dinero para pagar a los pensionados. El sistema público colombiano tiene un mecanismo de financiación en el que el Estado aporta los recursos necesarios para cubrir las obligaciones que no quedan financiadas con las cotizaciones.
De hecho, el Ministerio de Hacienda registró para 2025 un gasto de Colpensiones equivalente al 3,6 % del PIB en el conjunto del subsector público de pensiones, frente a ingresos de la entidad equivalentes al 3,5 % del PIB en el cuarto trimestre. En el conjunto del subsector pensional, los ingresos llegaron al 6,8 % del PIB y los gastos al 6,4 %.
Por eso es importante no confundir recaudo por cotizaciones con dinero disponible para pagar pensiones. El sistema recibe cotizaciones, pero también necesita transferencias públicas y otros recursos.
Qué ha ocurrido en otros países de América Latina
Colombia no sería el primer país de la región en plantearse que las personas trabajen durante más tiempo antes de jubilarse.
Uno de los ejemplos más claros es Uruguay. La reforma previsional aprobada en 2023 estableció un aumento gradual de la edad normal de jubilación. Para las personas nacidas en 1973 la edad es de 61 años; para quienes nacieron en 1974, 62; en 1975, 63; en 1976, 64; y para quienes nacieron desde 1977, la edad normal llega a los 65 años. El cambio se aplica de manera progresiva, no de un día para otro.
El caso uruguayo resulta especialmente interesante para Colombia porque muestra una de las fórmulas utilizadas para evitar que una reforma recaiga de golpe sobre quienes están próximos a jubilarse: establecer un calendario por generaciones.
Brasil ofrece otro ejemplo. La reforma previsional de 2019 elevó gradualmente la edad mínima de las mujeres en el régimen general desde los 60 hasta los 62 años, mientras que para los hombres quedó en 65. El aumento para las mujeres se produjo de forma progresiva entre 2020 y 2023.
La experiencia brasileña muestra además que subir la edad no tiene por qué ser la única modificación. La reforma cambió simultáneamente otros parámetros, como los requisitos de cotización y la fórmula de cálculo de las prestaciones.
En Costa Rica, la edad ordinaria de vejez del régimen de Invalidez, Vejez y Muerte es de 65 años, aunque existen modalidades de jubilación anticipada con requisitos diferentes para hombres y mujeres. En los últimos años, el país ha modificado especialmente las condiciones para acceder anticipadamente a la pensión.
Estos ejemplos dejan una conclusión importante: no existe una única receta latinoamericana. Algunos países han elevado las edades, otros han endurecido la jubilación anticipada y otros han combinado edad, cotizaciones y financiación pública.
Qué argumentos existen a favor de aumentar la edad
El principal argumento financiero es directo. Si una persona comienza a cobrar su pensión más tarde, el sistema tiene que financiar menos años de jubilación.
Además, mientras continúa trabajando, esa persona puede seguir realizando aportes. En un sistema de reparto o prima media, esto puede contribuir a mejorar temporalmente la relación entre ingresos y gastos.
El argumento demográfico también pesa. Una población que vive más años necesita financiar periodos de jubilación más largos. La OCDE señala que Colombia mantiene una de las mayores diferencias de edad de jubilación entre hombres y mujeres dentro de los países analizados, con cinco años de diferencia.
Otro argumento utilizado en el debate es que aumentar la edad puede ser menos gravoso para los ingresos inmediatos de los trabajadores que elevar las cotizaciones. Esa es precisamente una de las alternativas que ha puesto sobre la mesa el presidente de la Corte Suprema.
Por qué también existen argumentos en contra
El problema es que no todas las personas llegan a los 60 o 65 años en las mismas condiciones.
Un trabajador que desempeña un empleo físico durante décadas puede enfrentarse a una situación muy distinta de quien desarrolla un trabajo de oficina. También existen diferencias importantes entre trabajadores formales e informales.
Colombia tiene, además, un problema estructural de baja densidad de cotización. Una persona puede permanecer muchos años en el mercado laboral y, sin embargo, acumular períodos sin aportar al sistema.
Por eso, aumentar la edad puede tener un efecto diferente al esperado si una parte de los trabajadores llega a la edad avanzada sin empleo formal. En ese caso, simplemente retrasar la edad legal no garantiza que aumenten las cotizaciones.
La cuestión de género introduce otra dificultad. Las mujeres tienen una edad de jubilación cinco años menor, pero también afrontan carreras laborales que suelen estar más condicionadas por los períodos dedicados al cuidado de hijos y familiares.
La propia reforma pensional colombiana incorpora mecanismos para reducir semanas de cotización a las mujeres por cada hijo, dentro de determinados límites. El debate, por tanto, no consiste únicamente en decidir si hombres y mujeres deben tener la misma edad, sino en determinar cómo se compensan las desigualdades que existen durante la vida laboral.
Qué podría cambiar para las próximas generaciones
Si Colombia decidiera finalmente elevar la edad de jubilación, el cambio más probable tendría que ir acompañado de un periodo de transición.
La experiencia de Uruguay y Brasil muestra que las reformas pueden aplicarse gradualmente, afectando de manera diferente a quienes están lejos de la jubilación y a quienes ya tienen una parte importante de su vida laboral cotizada.
También sería necesario decidir qué ocurre con las semanas de cotización, cuánto aportan trabajadores y empleadores y qué papel mantiene el Estado en la financiación.
Porque el problema de fondo no se resuelve únicamente con cinco años más de trabajo.
Colombia tendrá que conseguir que haya más personas cotizando, durante más tiempo y con empleos suficientemente formales, mientras aumenta la población que llega a la vejez. Si la economía no consigue ampliar la base de cotizantes, una edad de jubilación más alta puede aliviar parte de la presión, pero no elimina por sí sola el desafío financiero.
Por ahora, los colombianos no tienen que cambiar sus planes de jubilación por la propuesta del presidente de la Corte Suprema. La edad sigue siendo de 57 años para las mujeres y 62 para los hombres.
Lo que sí ha cambiado es el debate. Y las cifras muestran por qué probablemente no será la última vez que Colombia discuta cuánto tiempo debe trabajar una persona, cuánto debe aportar durante su vida laboral y cuánto puede comprometer el Estado para garantizarle una pensión cuando llegue la vejez.
Otras noticias de interés: